急な支払いに備えたい個人事業主やフリーランスにとって、請求書を素早く現金化できるファクタリングは頼れる資金調達手段です。
なかでも「ペイトナー(旧ペイトナーファクタリング)」は手数料一律10%・最短60分入金をうたうサービスとして知られています。
しかし「本当に安全なのか」「審査に通るか不安」といった声も少なくありません。
そこで、この記事では「ペイトナーの口コミ・評判や審査の仕組み、手数料の詳細」を詳しく解説します。
加えて、利用限度額と増枠の仕組み、審査に落ちたときの対処法、他社サービスとの比較についても紹介しています。
「ペイトナーの利用を検討しているフリーランスの方」や「ファクタリングで資金繰りを改善したい個人事業主の方」は、ぜひこの記事を参考にしてみてください。
ペイトナーとは
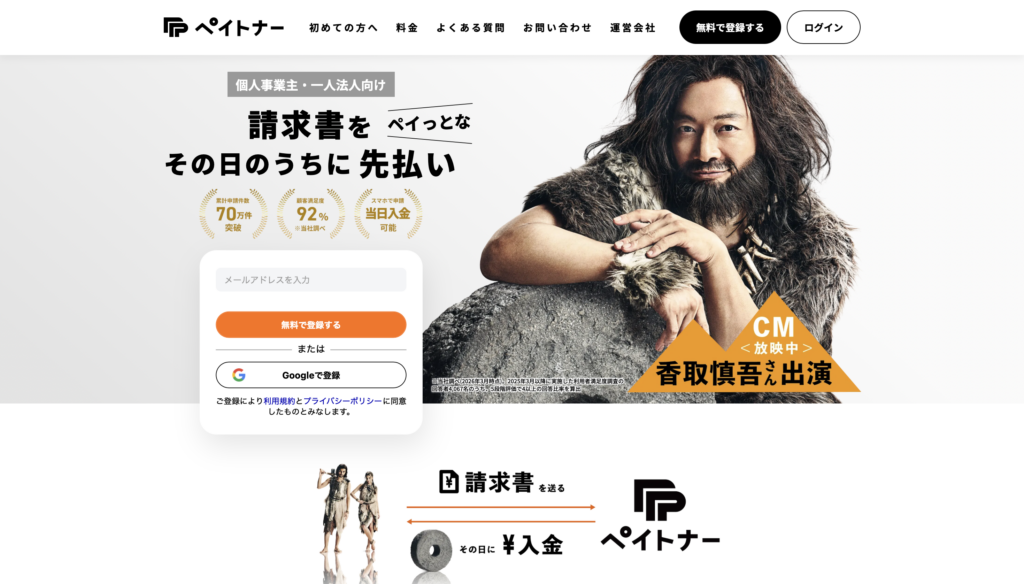
出典:https://paytner.co.jp/
| 手数料 | 一律10% |
|---|---|
| 入金スピード | 最短60分(365日対応) |
| 買取可能額 | 1万円〜最大300万円(初回上限50万円) |
| 審査時間 | 最短10分(AI自動審査) |
| 契約方式 | 2社間ファクタリング(3社間契約は不可) |
| 必要書類 | 顔写真付き本人確認証・請求書・口座入出金明細(初回)、2回目以降は請求書のみ |
| 運営会社 | ペイトナー株式会社 |
| 特徴 | セブン銀行 三井住友信託銀行出資の安心運営体制 手数料一律10%で1万円から利用可能 最短10分審査 最短60分で資金調達完了 |
| 公式サイト | ペイトナー公式 |
ペイトナーは、セブン銀行・三井住友信託銀行が出資するペイトナー株式会社が運営するオンライン完結型のファクタリングサービスです。
手数料は一律10%で隠れコストがなく、1万円から利用できるため、小口の資金調達にも対応しています。
また、AIによる最短10分の自動審査・最短60分での入金が可能で、急ぎの資金繰りも当日中に解決できます。
借入ではなく売掛金を譲渡する形式のため信用情報に影響せず、取引先への通知もない点が特徴です。
\ LINE友だち限定で初回申請手数料が最大1万円OFF /
ペイトナーは怪しい?運営会社と安全性
それぞれ解説します。
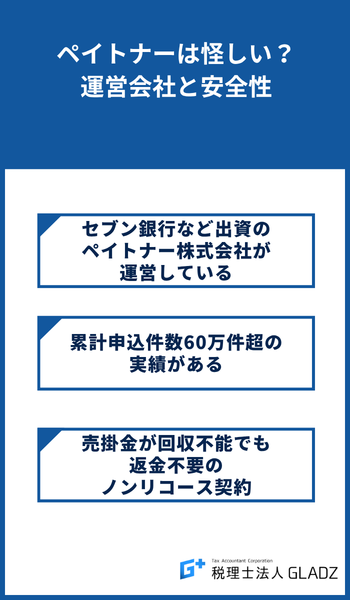
セブン銀行・三井住友信託銀行が出資するペイトナー株式会社が運営している
ペイトナーを運営するペイトナー株式会社には、セブン銀行・三井住友信託銀行のほか、みずほキャピタルやオリックス・キャピタルなど大手金融機関・ベンチャーキャピタルが出資しています。
資本金は約8億6,745万円(2025年12月末時点)で、Fintech協会・フリーランス協会にも加盟しており、業界内での信頼性も高いです。
累計申込件数70万件超の実績がある
ペイトナーは2026年3月時点で累計申込件数60万件を突破し、2026年8月時点では70万件を超えています。
顧客満足度は92%(4,067名対象アンケート)にのぼり、個人事業主・フリーランスから広く支持されているサービスです。
これだけの利用実績が積み重なっていることが、サービスへの信頼の証といえます。
売掛金が回収不能でも返金不要のノンリコース契約である
ペイトナーはノンリコース(償還請求権なし)契約を採用しており、取引先の倒産などで売掛金が回収できなくなっても、利用者は返金を求められません。
万が一取引先が倒産してもペイトナーに返金する義務がないため、安心して利用できます。
2社間ファクタリングのため取引先に利用が知られることもなく、信用情報への影響もありません。
ペイトナーの良い評判・口コミとメリット
それぞれ解説します。
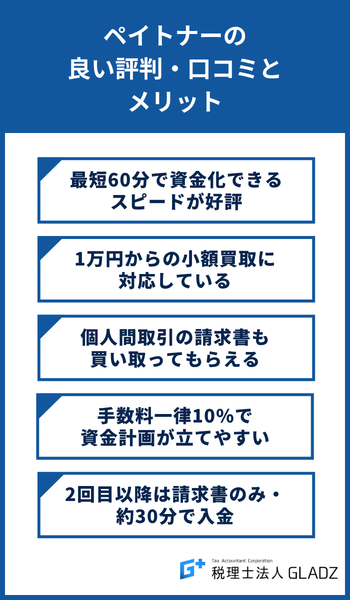
最短60分で資金化できるスピードが好評
ペイトナーは審査から振込まで最短60分以内で完了するケースもあり、「申請したらすぐ入金された」という声が多くあります。
審査結果と入金完了の2つの知らせが同時に届くので、基本的に待ち時間はありません
出典:https://factoring-honne.jp/paytnerfactoring/
1万円からの小額買取や個人間取引の請求書にも対応している
ペイトナーは1万円から利用でき、必要な分だけ資金化できる点がフリーランスに支持されています。
出典:https://factoring-honne.jp/paytnerfactoring/
私のような個人事業主や、数万円〜数十万円単位の小口資金を即日で調達したい方には非常に使い勝手の良いサービスだと思いました
さらに、多くのファクタリング会社が法人間取引しか対応していないなか、ペイトナーは個人事業主同士の取引で発生した請求書も買い取り対象です。
フリーランス向けのファクタリングは中々なく、対応していても審査に落ちることが多いので、有り難いサービス
出典:https://fackomi.com/company/yup/reviews/
手数料一律10%で資金計画が立てやすい
ペイトナーの手数料は一律10%に固定されており、透明性の高さを評価する声が目立ちます。
初めから手数料が10%と決まっており、簡潔明瞭だった
出典:https://a-agent.co.jp/fujinuma/paytner/
なお、手数料の詳細や他社との比較については、「ペイトナーの手数料」で詳しく解説しています。
\ LINE友だち限定で初回申請手数料が最大1万円OFF /
2回目以降は請求書のみ・約30分で入金された
初回利用時は本人確認書類などの書類提出が必要ですが、2回目以降は請求書のみで申し込みが完了します。
何といっても振込速度の速さが特徴。2回目以降は30分ほどで振り込んでくれる。
出典:https://fackomi.com/company/paytner/reviews/
リピートするほど手続きがシンプルになり、書類準備の手間も大幅に減ります。
そのため、急ぎの資金需要があるときほど頼りやすいサービスです。
ペイトナーの悪い評判・口コミとデメリット
それぞれ解説します。
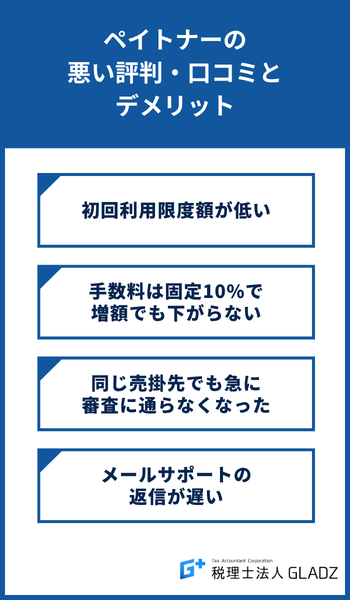
初回利用限度額が低い
ペイトナーの初回利用時には買取金額に上限が設けられており、大きな金額をすぐに調達したい場合には物足りなく感じる方もいます。
「限度額がもっと上がれば助かる」という声は複数の利用者から聞かれており、まとまった資金が必要な場面では不便に感じてしまうことがあります。
手数料が固定10%で金額が増えても下がらない
ペイトナーの手数料は買取金額にかかわらず常に一律10%で、他社では取引実績に応じて手数料が低下するサービスもあります。
ただし2社間ファクタリングの相場(8〜18%)の中では競争力のある水準であり、明朗会計という点では安心感があります。
同じ売掛先でも急に審査へ通らなくなった
ペイトナーはAIによる自動審査を採用しているため、以前は通過していた請求書が急に審査落ちになるケースが報告されています。
「前回は問題なかったのに、同じ取引先の請求書が通らなくなった」という声があり、審査基準が時期によって変動する点は把握しておく必要があります。
審査は売掛先の信用力を主軸に判断されるため、取引先の状況変化が審査結果に影響してしまうことがあります。
メールサポートの返信が遅い
ペイトナーの問い合わせ対応はメールのみで、電話窓口はありません。
「問い合わせへの返信がなかなか来ない」という声があり、急ぎで確認したい場合には不安を感じてしまうことがあります。
ペイトナーの手数料
それぞれ解説します。
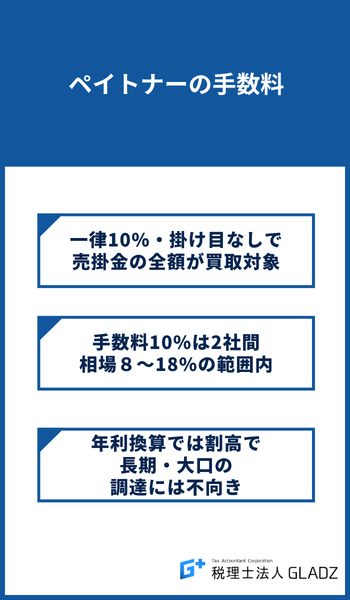
一律10%・掛け目なしで売掛金の全額が買取対象
ペイトナーは売掛金の全額を買取対象とし、掛け目を設けていません。
掛け目とは買取金額にあらかじめ上限率を設けることで、たとえば掛け目80%なら100万円の請求書でも80万円分しか申請できません。
ペイトナーは掛け目なしのため、請求書の全額をそのまま申請でき、コストは申請額の一律10%だけで済みます。
登録費や月額料金といった隠れたコストも一切かからず、事前に正確な受取額を把握できるのが強みです。
手数料10%は2社間ファクタリング相場8〜18%の範囲内
2社間ファクタリングの手数料相場は8〜18%とされており、ペイトナーの10%はこの範囲の中間に位置します。
手数料率が高く見えても、ファクタリングは貸金業法上の貸付けではなく民法に基づく債権売買のため、利息制限法は適用されず違法性はありません。
年利換算では割高なため長期・大口の資金調達には不向き
手数料10%を年利換算すると、支払いサイトが30日の場合は約122%と高い水準になってしまいます。
下表は買取額別の手数料額・受取額・年利換算をまとめた、振込手数料250円を含む独自シミュレーションです。
| 買取額 | 手数料額(10%) | 受取額 | 年利換算(30日サイト) |
|---|---|---|---|
| 5万円 | 5,000円 | 44,750円 | 約122% |
| 10万円 | 10,000円 | 89,750円 | 約122% |
| 30万円 | 30,000円 | 269,750円 | 約122% |
| 50万円 | 50,000円 | 449,750円 | 約122% |
年利換算の数値はどの買取額でも同じで、支払いサイトが60日なら約61%、90日なら約41%と、サイトが長くなるほど低くなります。
ペイトナーの利用限度額と増枠
それぞれ解説します。
初回利用限度額は公式最新情報を要確認
ペイトナーの初回申請可能額の上限は最大50万円で、公式サイトに明記されています。
競合比較サイトでは25万円と記載されているケースもありますが、公式情報では50万円が正式な初回上限であるため、参照する情報源には注意が必要です。
初回審査では、請求書・本人確認書類・通帳入出金明細をもとにAIが与信を自動判定します。
審査結果によっては50万円より低い枠になることもあるため、全員が初回から50万円まで使えるわけではありません。
初回から上限いっぱいに申請する必要はなく、資金化したい請求書の金額に合わせて柔軟に申請額を決められるでしょう。
自動増枠され最大300万円まで拡大
ペイトナーでは、申請可能枠が利用実績に応じて自動的に見直され、最大300万円まで拡大されます。
つまり、期日より遅れずに返金を続けることが、申請可能枠を広げる唯一の条件と言えます。
以下の表は典型的な増枠の推移目安です。
| 利用状況 | 申請可能上限額 |
|---|---|
| 初回利用時 | 最大50万円 |
| 数回利用・清算後 | 70万〜100万円程度 |
| 継続的な取引実績 | 最大300万円 |
300万円はすべての利用者が到達できる金額ではなく、取引実績を長期間積み重ねた場合の最大値です。
ペイトナーの審査と必要書類
それぞれ解説します。
審査はAIによる自動審査で最短10分で完了
ペイトナーはAIが請求書の内容を自動で読み取り、金額・支払期日・売掛先を瞬時に照合するため、手作業での確認時間を大幅に削減できます。
担当者による最終確認も入るため、追加確認がなければ2回目以降の申請は最短10分で審査と入金が完了します。
来店も面談も不要のオンライン完結型で、審査は土日祝を含む毎日10時〜19時に対応しています。
\ LINE友だち限定で初回申請手数料が最大1万円OFF /
必要書類は請求書・顔写真付き本人確認証・口座入出金明細の3点
初回申し込みに必要な書類は以下の3点です。
- 支払期日が確定している請求書
- 顔写真付き本人確認証(身分証)
- 口座入出金明細
2回目以降は本人確認が登録済みのため請求書のみで申請でき、審査時間もさらに短縮されます。
書類の画像が不鮮明だったり記載内容に不一致があると再提出が必要になってしいます。
ペイトナーの審査に落ちる原因
それぞれ解説します。
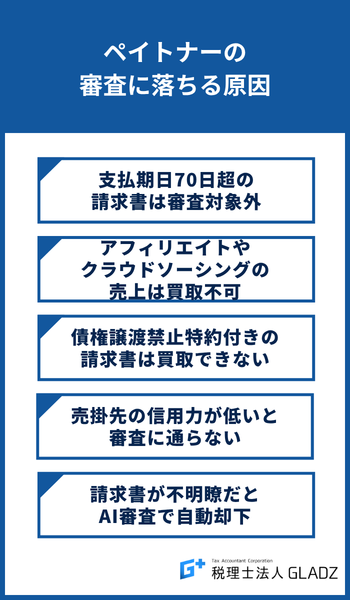
支払期日が70日を超える請求書は審査対象外になる
利用日から支払い期日まで70日以内の請求書のみが買取対象です。
80日・90日などサイトの長い請求書はシステム上で対象外と判定され、審査に進めないため注意が必要です。
申請前に取引先の請求書の支払い期日を確認し、70日以内のものを選んで申し込みましょう。
アフィリエイト収入やクラウドソーシング売上は買取できない
以下の収入種別はペイトナーの買取対象外となっています。
- アフィリエイト収入(ASP経由の報酬)
- クラウドソーシング売上(ランサーズ・クラウドワークス等)
- 個人配送アプリ収入(UberEats等)
これらはプラットフォームを介した報酬であり、事業者間の売掛債権とは性質が異なるため買取の対象にはなりません。
自分の売上の種類を事前に確認してから申請するとスムーズです。
債権譲渡禁止特約付きの請求書は買取できない
大企業や官公庁との取引では、この特約が契約書や発注書に含まれているケースが多いため気をつけましょう。
申請前に取引先との契約書を確認し、特約の有無を必ず把握しておく必要があります。
売掛先の信用力が低いと審査に通らない
売掛先の経営状態が悪化していると判断された場合、売掛金の回収可能性が低いとみなされて審査に通らないことがあります。
別の売掛先の請求書で再申請すると状況が改善する場合があります。
請求書の内容が不明瞭だとAI審査で自動却下される
取引先の社名が略称になっていたり、申込フォームの入力内容と請求書の記載にズレがある場合、AIがシステム上で内容を読み取れず自動的に却下されてしまいます。
請求先の正式社名・支払期日・金額が不明瞭だと弾かれやすくなるため、正式な書式で請求書を作成しておく必要があります。
ペイトナーの審査に落ちたときの対処法
それぞれ解説します。
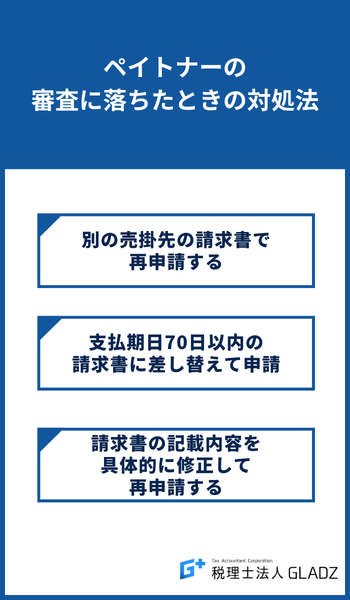
別の売掛先の請求書で再申請する
ペイトナーの審査は申請者本人ではなく売掛先の信用力を主な基準としているため、別の取引先の請求書に切り替えることで審査を通過できる場合があります。
上場企業・大手企業・官公庁・地方公共団体への売掛金は倒産リスクが低く、審査で有利に働きやすいです。
支払期日が70日以内の請求書に差し替えて申請する
ペイトナーでは申請日から支払期日まで70日以内の請求書のみ利用可能で、期日を超えた請求書は対象外になってしまいます。
支払期日が長いほど未回収リスクが増すためペイトナーではこの制限を設けており、すでに期日が過ぎた請求書も利用できません。
手元に複数の請求書がある場合は、支払期日が70日以内に収まるものへ差し替えて再申請してみてください。
請求書の記載内容を具体的に修正して再申請する
請求書の記載不備も審査落ちの原因になりやすく、修正する際は以下のポイントを確認してください。
- 請求先の会社名が略称でなく正式名称か
- 業務内容・単価・数量・合計が明記されているか
- 申込フォームの入力と請求書の内容に齟齬がないか
- 提出書類がピンぼけ・切れていないか
審査落ち直後に同じ書類で何度も申請するのは逆効果で、最低でも数週間の間隔を空けるか、別の確実な請求書を用意してから再申請しましょう。
ペイトナーの利用の流れ
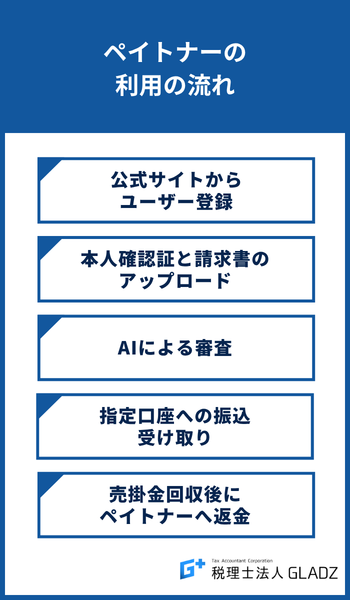
それぞれ解説します。
メールアドレスのみで無料会員登録でき、難しい手続きは必要ありません。
初回のみ本人確認書類の提出が求められますが、2回目以降は請求書だけで申請できるため手間もかかりません。
スマホで撮影した写真をアップロードするだけなので、登録はあっという間に終わるでしょう。
\ LINE友だち限定で初回申請手数料が最大1万円OFF /
初回利用時は以下の3点の書類が必要です。
- 顔写真付き本人確認証
- 支払期日確定の請求書
- 口座入出金明細
2回目以降は請求書のみで申請できるため
書類をアップロードするとAIが自動で審査を開始し、最短10分で結果を受け取れます。
営業時間内に申請すれば即日で審査と振込が完了するため、急ぎの資金調達にも対応できます。
審査通過後、手数料10%を差し引いた金額がユーザー指定の口座に振り込まれます。
土日祝を含む365日対応で、最短60分での入金が可能です。
取引先から請求書の支払いを受け取ったあと、ペイトナーの指定口座へ全額を返金します。
ペイトナーと他社サービスの比較
手数料・入金スピード・買取可能額など主要な条件を以下の表にまとめました。
| 項目・業者 |  ペイトナー |  ラボル |  フリーナンス |
|---|---|---|---|
| 手数料 | 一律10% | 一律10% | 3〜10%(口座利用で変動) |
| 入金スピード | 最短即日(土日祝含む365日) | 最短30分(24時間365日) | 最短5分 |
| 買取可能額 | 1万円〜300万円 | 1万円〜上限なし | 1万円〜1,000万円 |
| 初回上限 | 50万円 | 初回10〜20万円程度 | 初回20万円まで |
| 支払サイト | 70日以内 | 150日以内 | 公式サイトに記載なし |
| 対象者 | 個人事業主 フリーランス 一人法人 | 個人事業主 フリーランス 法人 | 個人事業主 法人 |
| 公式サイト | ペイトナー公式 | ラボル公式 | フリーナンス公式 |
ペイトナーは手数料一律10%で支払サイト70日以内の請求書に特化しており、スピーディに資金化したいフリーランスや個人事業主に向いています。
ラボルは最短30分審査・24時間365日入金に対応しており、支払サイト150日以内と対象範囲が広いため、支払期日まで日数がある請求書にも対応できるでしょう。
フリーナンスはfreeeが運営しており、フリーナンス口座の利用頻度に応じて手数料が最低3%まで下がるのが強みで、継続利用するほどコスト面でお得になります。
対象の請求書の支払サイトや利用頻度によって最適なサービスは変わるため、まずは各公式サイトで条件を確認してみてください。
ペイトナーが向いている人・向いていない人
それぞれ解説します。
ペイトナーが向いている人
ペイトナーが特に向いているのは、信用情報に傷をつけず、借入を増やさずに資金調達したい方です。
ファクタリングは売掛債権の売却にあたるため、融資や借入とは異なりクレジットスコアに影響しません。
以下に向いている方のケースをまとめました。
- 信用情報に影響させたくない(借入でないため)
- 借入残高を増やしたくない事業者
- 入金待ちの請求書を即日現金化したい人
- 銀行融資を受けられないスタートアップや独立直後の方
少額1万円から使えるため、小口の資金ニーズにも柔軟に対応できます。
\ LINE友だち限定で初回申請手数料が最大1万円OFF /
ペイトナーが向いていない人
調達コストを年利ベースで抑えたい方や、分割返済で返済計画を立てたい方にはカードローンのほうが向いている場合があります。
ファクタリングは売掛金の一括買取サービスであり、分割返済には対応していないため、返済を複数回に分けたい方には向いていません。
消費者金融やカードローンとの詳しい比較については、消費者金融のおすすめランキングの記事をご参照ください。
ペイトナーについてよくある質問
ペイトナーについてよくある質問を紹介します。
取引先に利用が知られることはない?
ペイトナーは2社間ファクタリングのため、取引先への通知は一切不要です。
ファクタリングを利用しても取引先に連絡が届くことはなく、公式サイトでも「取引先に知られることは一切なし」と明言されています。
新規の取引先であっても秘密厳守で利用でき、ビジネス上の関係に影響を与えず安心して申請できます。
信用情報に記録され今後の借入に影響しない?
ペイトナーの利用は信用情報に一切影響しません。
ファクタリングは融資ではなく「売掛金の売買取引」であるため、個人の信用情報を管理する機関(CICなど)に利用履歴や返済記録が登録されることはなく、将来の住宅ローンやカードローンの審査にも影響しません。
審査の主な判断基準は申込者本人ではなく取引先(売掛先)の信用力なので、過去に債務整理や自己破産の経歴がある方でも利用できます。
土日祝日でも申請・入金してもらえる?
ペイトナーは土日祝日を含む365日、振込に対応しています。
ただし審査が完了していることが条件で、審査自体は営業時間(10時〜19時)内に開始された申請が対象です。
営業時間外に申請した場合は翌営業日の入金となってしまうため、土日祝日に当日入金を希望する場合は10時〜19時の間に申請を完了させましょう。
法人でも利用できる?
ペイトナーは個人事業主と「一人法人」を対象としています。
従業員を雇用する規模の一般法人は対象外となってしまいますが、合同会社や株式会社など一人で代表を務める法人形態であれば利用できます。
自分が代表者かつ従業員も自分のみという形態の法人であれば申し込めるか、公式サイトで確認してみてください。
ペイトナーの口コミ・評判のまとめ
ペイトナーは手数料一律10%・最短60分入金・1万円から利用できる、フリーランス・個人事業主向けのファクタリングサービスです。
セブン銀行・三井住友信託銀行が出資するペイトナー株式会社が運営しており、累計申請件数70万件超という実績が信頼の裏付けになっています。
また、借入ではないため信用情報に影響せず、取引先にも知られずに資金調達できる点も、多くのユーザーに選ばれている理由のひとつです。
本記事で解説したポイントを以下にまとめます。
- 手数料は一律10%で業界相場(8〜18%)の範囲内
- 最短60分・365日(土日祝含む)入金対応
- 1万円から最大300万円まで利用可能
- AI審査で最短10分、面談不要でスマホから申請可能
- 信用情報に影響せず、取引先にも知られない2社間ファクタリング
- セブン銀行・三井住友信託銀行出資のペイトナー株式会社が運営
ペイトナーの詳細や最新情報は公式サイトでご確認ください。